ZONDA - interpretacje podatkowe w 2026 r.
Trzy nowe interpretacje KIS w sprawie Zondy: zakup kryptowalut za środki uwięzione na giełdzie, sprzedaż kryptowalut na złote przed jej upadłością i własna sprawa kancelarii, która trafiła już do Wojewódzkiego Sądu Administracyjnego we Wrocławiu. Sprawdź, kiedy masz koszt, a kiedy przychód — wraz z pełnymi sygnaturami.
Trzy interpretacje w sprawie Zondy. Dlaczego fiskus każe płacić podatek od środków, których nie dało się wypłacić?
W poprzednim przeglądzie interpretacji zapowiadałem, że zostawiam sobie na osobny materiał kolejne rozstrzygnięcia dotyczące giełdy Zonda. Oto one. W żadnej z trzech interpretacji nie pada wprost nazwa platformy, ale daty ich wydania i opisany stan faktyczny nie pozostawiają wątpliwości, o jaką sprawę chodzi. Pisałem już wcześniej o tym, jak podatkowo rozliczyć stratę na Zondzie – tym razem skupiam się na trzech konkretnych, świeżych stanowiskach KIS, w tym na mojej własnej sprawie, która trafiła już do sądu.
Czego dowiesz się z tego artykułu?
Poniżej znajdziesz spis tematów omawianych w dalszej części artykułu:
- Zakup kryptowalut za środki uwięzione na giełdzie – dlaczego to Twój koszt na przyszłość?
- Sprzedaż kryptowalut na złote przed upadłością giełdy – dlaczego to pełny przychód?
- Moja własna sprawa przed WSA we Wrocławiu – dlaczego wskazałem w niej przestępstwo?
Zakup kryptowalut za środki uwięzione na giełdzie. Dlaczego to Twój koszt na przyszłość?
Część podatników, którzy mieli środki na Zondzie, zdążyła jeszcze przed problemami platformy zamienić złotówki z powrotem na kryptowaluty, nie mając już możliwości faktycznej wypłaty tych środków z giełdy.
Stanowisko KIS (sygn. 0115-KDIT1.4011.479.2026.1.MK): ponowne przewalutowanie środków z PLN na kryptowaluty w 2026 roku, dokonane przed uzyskaniem możliwości faktycznej wypłaty środków z platformy giełdowej, nie ma wpływu na sposób ustalenia podstawy opodatkowania z tytułu zbycia walut wirtualnych w związku z transakcją dokonaną w listopadzie 2025 roku. Taka transakcja stanowi koszt uzyskania przychodu z przyszłej sprzedaży walut wirtualnych.
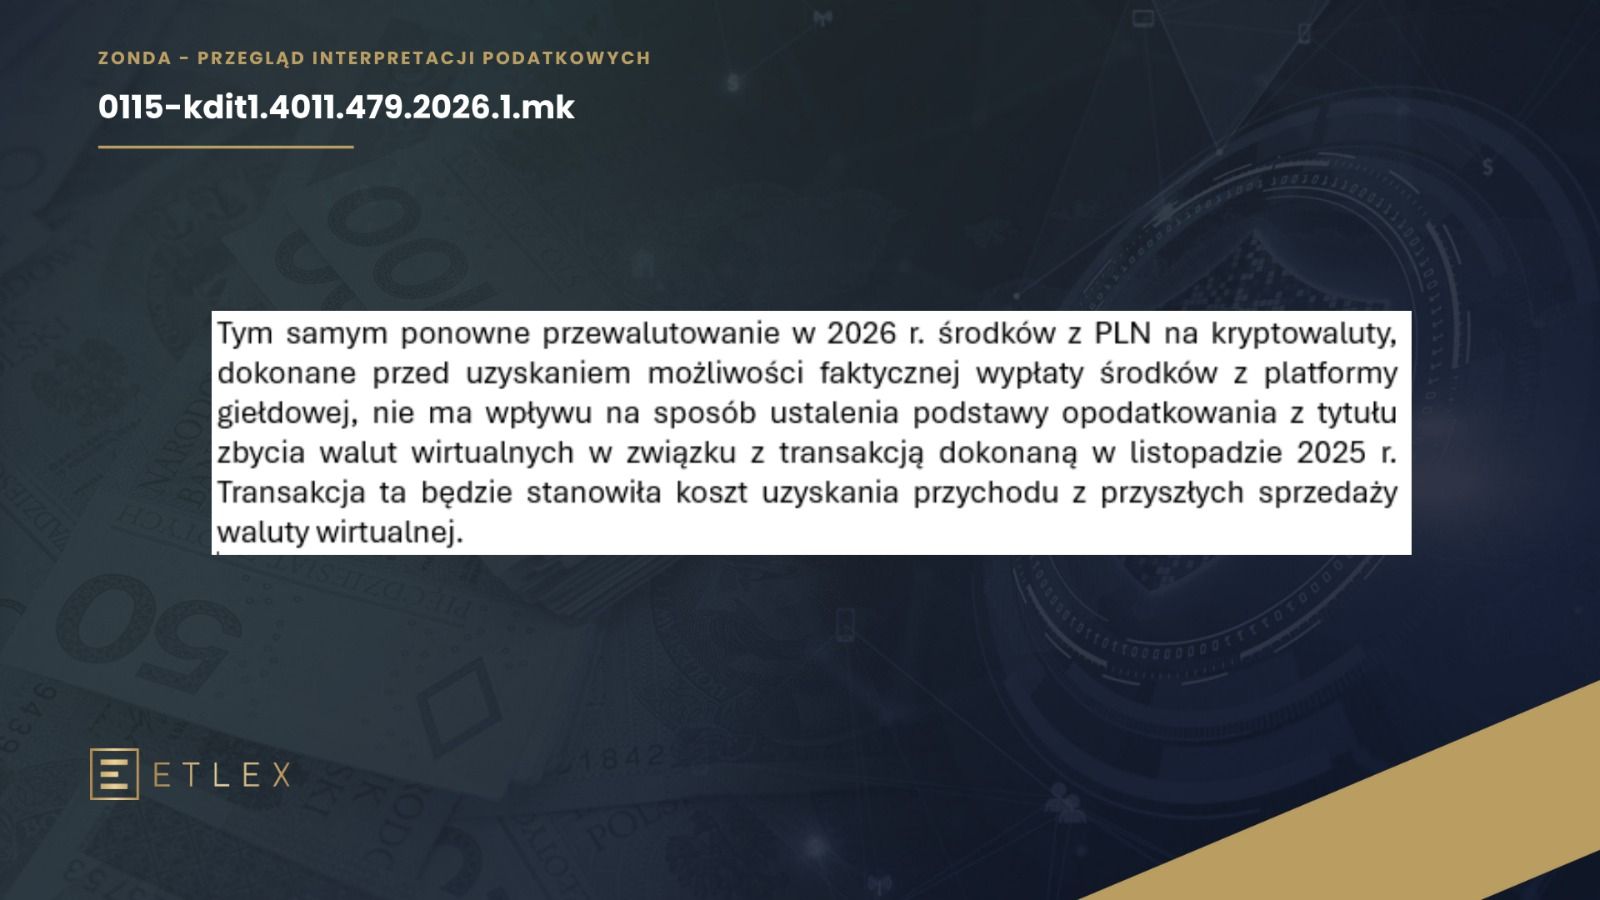
Mój komentarz: to dla wielu z Was najważniejsza informacja z całego zestawienia. Jeśli mieliście środki na Zondzie i za te środki kupiliście kryptowaluty, nawet jeśli nigdy ich nie wypłaciliście, to jest to Wasz koszt uzyskania przychodu, który rozliczycie dopiero przy przyszłej sprzedaży tych aktywów.
Sprzedaż kryptowalut na złote przed upadłością giełdy. Dlaczego to pełny przychód?
Druga sytuacja dotyczy podatników, którzy mieli na Zondzie kryptowaluty i wymienili je na złote, ale tak uzyskane środki fiducjarne zostały zablokowane na koncie giełdowym w związku z jej upadłością.
Stanowisko KIS (sygn. 0115-KDIT1.4011.403.2026.2.DB): przychodem ze zbycia walut wirtualnych jest pełna kwota uzyskana z ich sprzedaży, wynikająca z zawartych transakcji. Bez znaczenia pozostaje przy tym fakt, jaka część środków została faktycznie przekazana przez platformę na konto bankowe podatnika. Sam fakt niewypłacenia środków przez giełdę w związku z jej upadłością nie powoduje obniżenia wysokości przychodu powstałego w momencie realizacji transakcji sprzedaży kryptowalut.
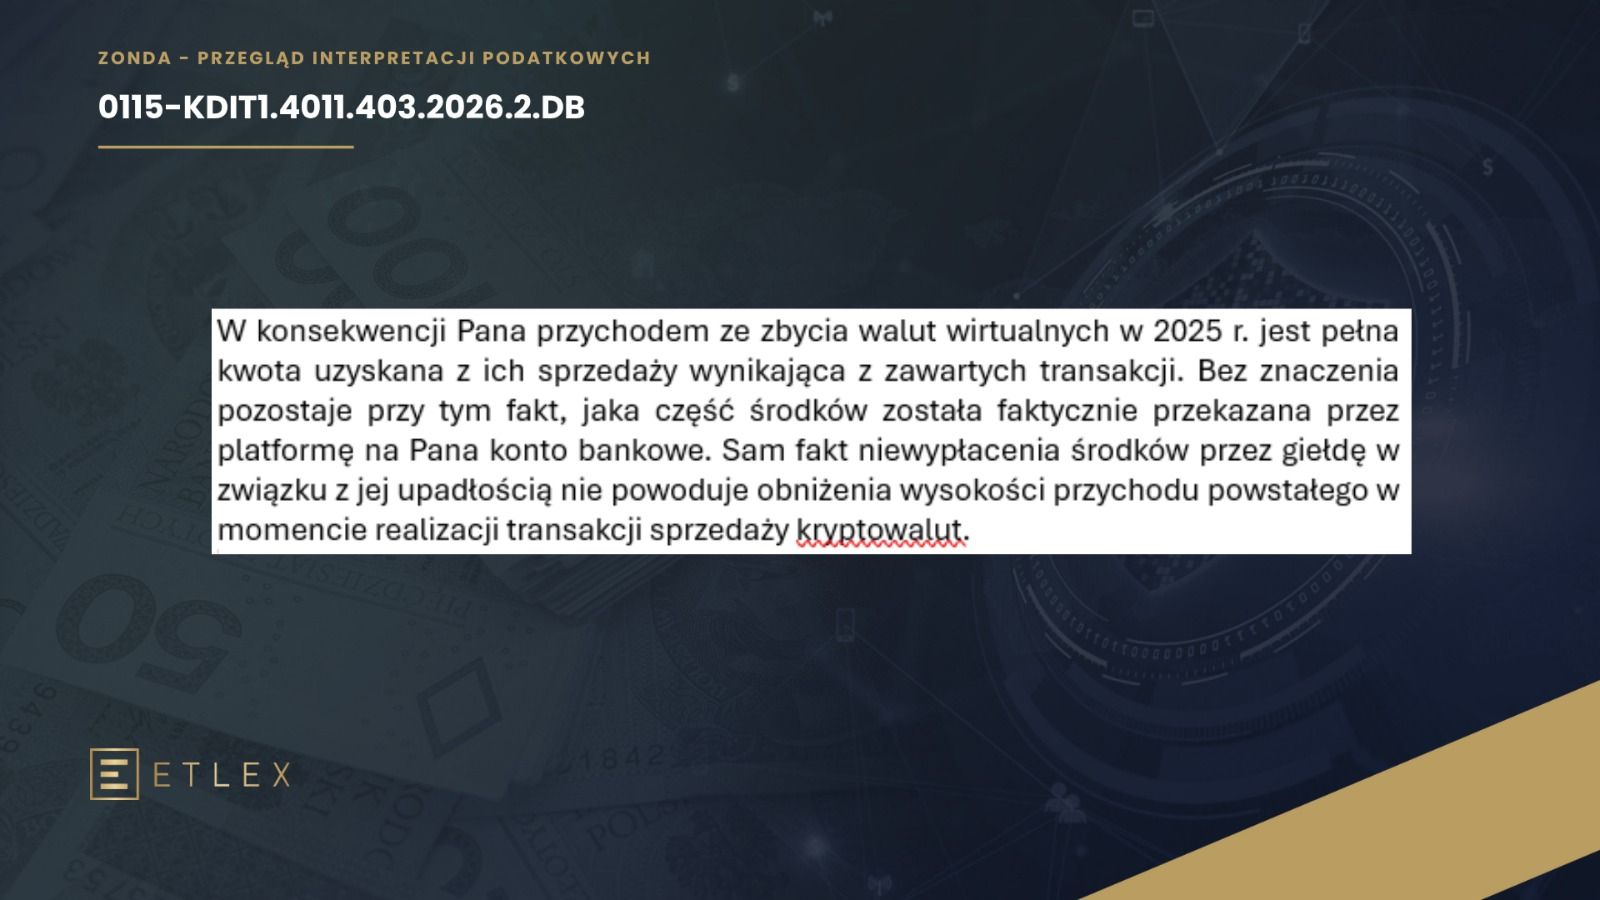
Mój komentarz: to odwrotna sytuacja do poprzedniej i moim zdaniem najbardziej dotkliwa dla poszkodowanych. Jeśli sprzedaliście kryptowaluty i mieliście złotówki zaksięgowane na koncie giełdowym, to macie przychód w pełnej wysokości transakcji, niezależnie od tego, czy fizycznie zobaczyliście te pieniądze na swoim rachunku bankowym. Jeśli macie nadwyżkę przychodów nad kosztami, macie dochód do opodatkowania.
Moja własna sprawa przed WSA we Wrocławiu. Dlaczego wskazałem w niej przestępstwo?
Ostatnia interpretacja jest naszą własną sprawą i uważam ją za najciekawszą z całego zestawienia. Wprost wskazaliśmy w stanie faktycznym, że w tle doszło do przestępstwa, żeby maksymalnie ułatwić fiskusowi wydanie jednoznacznego stanowiska. Nie mieliśmy pewności, że do przestępstwa faktycznie doszło, ale dla celów podatkowych chcieliśmy dać organowi najprostszy możliwy scenariusz do oceny.
Stanowisko KIS (sygn. 0113-KDIPT2-3.4011.399.2026.1.AK): w przedstawionej sytuacji, w związku ze sprzedażą kryptowalut za prawne środki płatnicze za pośrednictwem platformy, podatniczka uzyskała przychód z odpłatnego zbycia waluty wirtualnej zgodnie z art. 17 ustawy PIT. W przypadku nadwyżki przychodów nad kosztami powinna zapłacić podatek dochodowy.
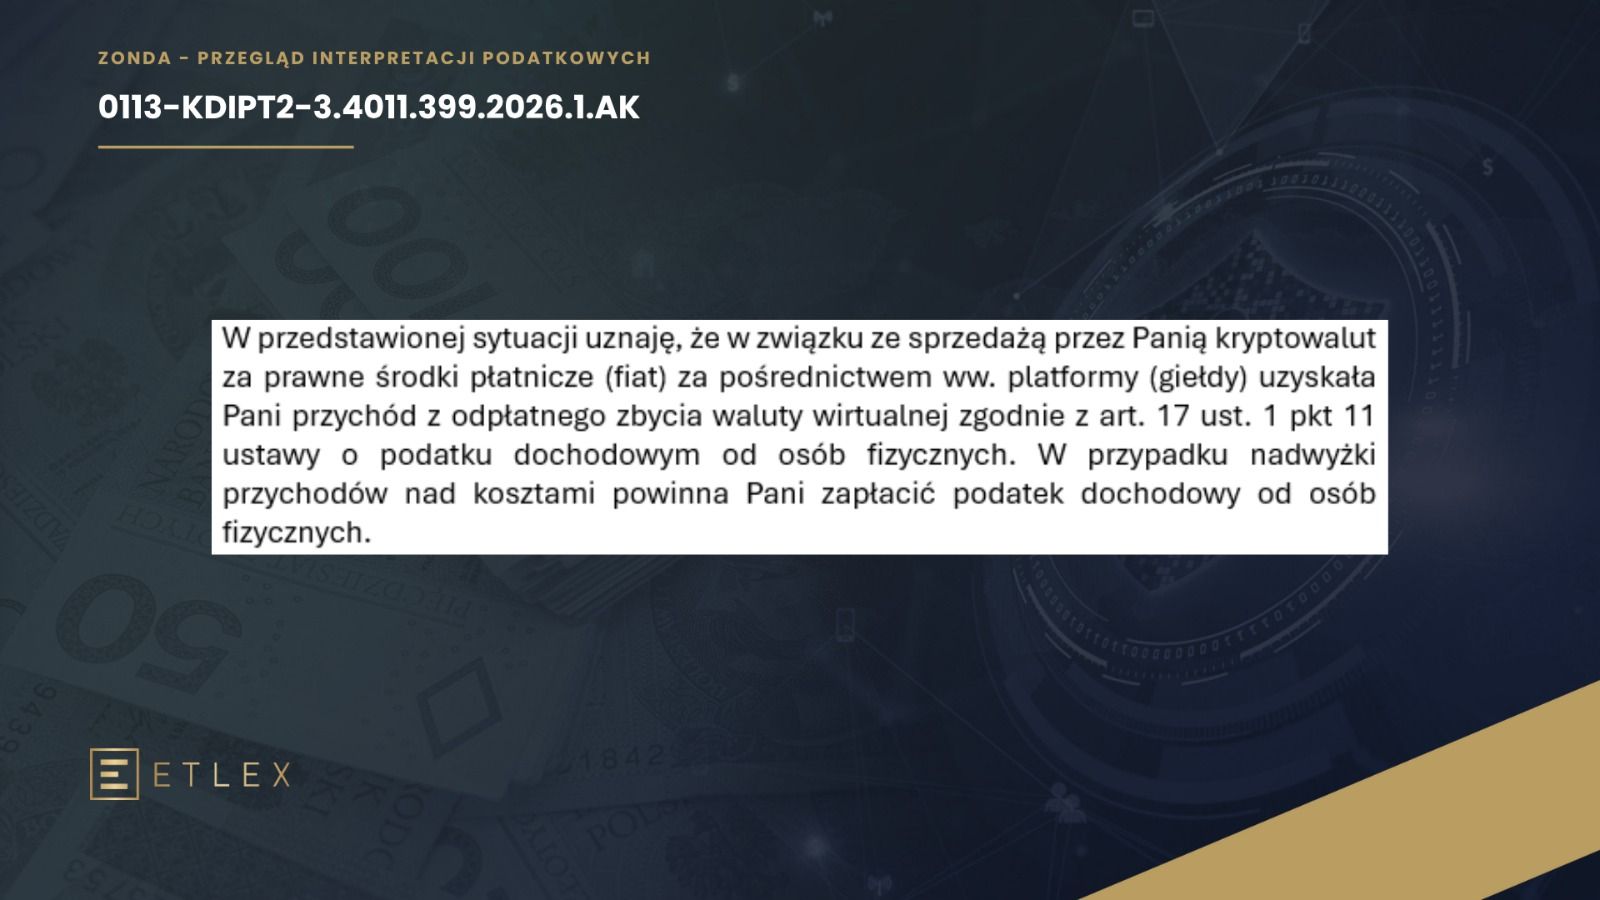
Mój komentarz: jesteśmy już po etapie skargi i po etapie odpowiedzi fiskusa na tę skargę. Sprawa trafiła do Wojewódzkiego Sądu Administracyjnego we Wrocławiu i czeka na rozpatrzenie. W swojej odpowiedzi fiskus wskazał, że nie jest jego rolą ocenianie, czy doszło do przestępstwa, mimo że to ja sam wprost wskazałem ten fakt w stanie faktycznym, właśnie po to, żeby uzyskać jasne stanowisko. Jeśli państwo chce pobierać podatek z czynów zabronionych, to podejście, które w orzecznictwie sądowym bywa piętnowane i rozpatrywane negatywnie dla fiskusa. Liczę na to, że WSA we Wrocławiu stanie po stronie podatnika, a skarga zostanie uwzględniona. W historii polskiego prawa podatkowego zdarzały się już rozporządzenia o zaniechaniu poboru podatku w podobnie trudnych sytuacjach – uważam, że tu byłoby to w pełni uzasadnione. O rozstrzygnięciu sądu poinformuję Was w kolejnym materiale.
Najczęstsze pytania o rozliczenie środków z Zondy
- Kupiłem kryptowaluty za środki, które utknęły na Zondzie i nigdy ich nie wypłaciłem – czy mam z tego tytułu przychód? Nie w momencie zakupu. Taka transakcja stanowi Twój koszt uzyskania przychodu, który rozliczysz dopiero przy przyszłej sprzedaży tych kryptowalut.
- Sprzedałem kryptowaluty na Zondzie na złote, ale nigdy nie zdążyłem ich wypłacić na konto bankowe – czy muszę zapłacić podatek? Tak. Według stanowiska KIS liczy się pełna kwota uzyskana ze sprzedaży, niezależnie od tego, czy środki zostały faktycznie przekazane na Twój rachunek bankowy.
- Czy sąd administracyjny może zmienić to niekorzystne stanowisko? To się dopiero okaże – moja własna sprawa w tej kwestii czeka na rozpatrzenie przez Wojewódzki Sąd Administracyjny we Wrocławiu. Będę informował o rozstrzygnięciu w kolejnych materiałach.