Spółka EU Inc. nowym standardem w Europie?
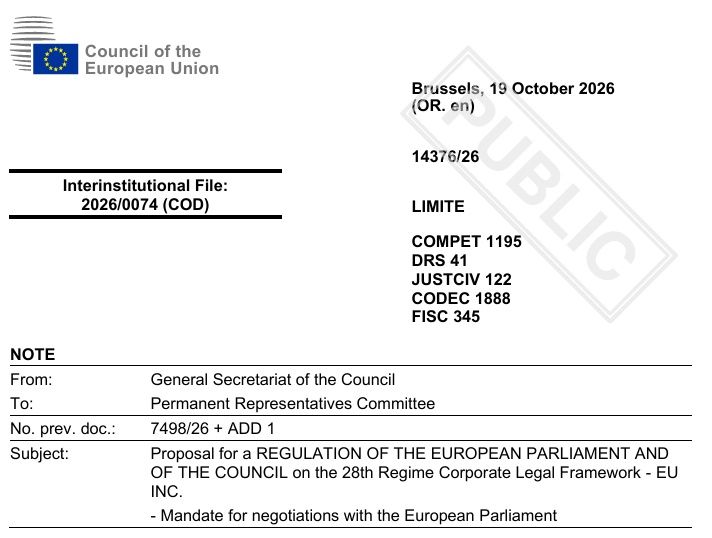
23 października Rada UE przyjęła mandat negocjacyjny w sprawie spółki EU Inc. Sprawdzamy, co zmieniła w propozycji Komisji: tryb przyspieszony, kontrolę rejestracji, opcje pracownicze i czas na wdrożenie.
Rejestracja spółki w 48 godzin za około 100 euro i z kapitałem zero euro brzmiała jak obietnica dla każdego startupu w Europie. 23 października Rada UE opublikowała swoje stanowisko w sprawie EU Inc. i część tych obietnic wyraźnie zawęziła. Irlandzki minister przedsiębiorczości Peter Burke nazwał EU Inc. „fundamentalnym filarem” europejskich ambicji w zakresie konkurencyjności, więc warto sprawdzić, co z tego filaru zostało.
Z tego artykułu dowiesz się
- czym ma być EU Inc. i jak proponowała ją Komisja Europejska,
- co zmieniła Rada UE w swoim mandacie negocjacyjnym,
- komu przysługuje tryb przyspieszony i jak Rada zaostrzyła kontrolę rejestracji,
- co stało się z opcjami pracowniczymi i rozwiązaniami dla tokenizacji,
- kiedy pierwsze spółki EU Inc. mogą realnie powstać i czy zmienią się zasady rezydencji podatkowej.
Czym jest EU Inc. i co zmieniła Rada UE?
EU Inc. ma być formą prawną dostępną w każdym państwie członkowskim, rejestrowaną w krajowym rejestrze i opartą na jednolitych zasadach dotyczących kapitału, akcji i organów.
23 października Rada UE opublikowała stanowisko, czyli mandat negocjacyjny w sprawie EU Inc. Nowa, ogólnounijna forma prawna (tzw. 28. reżim) zaproponowana przez Komisję w marcu miała być rejestrowana w 48 godzin za około 100 euro. Rada podeszła do niej ostrożnie i zmieniła warunki obiecane pierwotnie przez Komisję. Sprawdzamy, co zmieniło się w obu tekstach i na co mogą liczyć europejskie startupy dzięki temu rozwiązaniu.
Jak wygląda kapitał i obrót akcjami w EU Inc.?
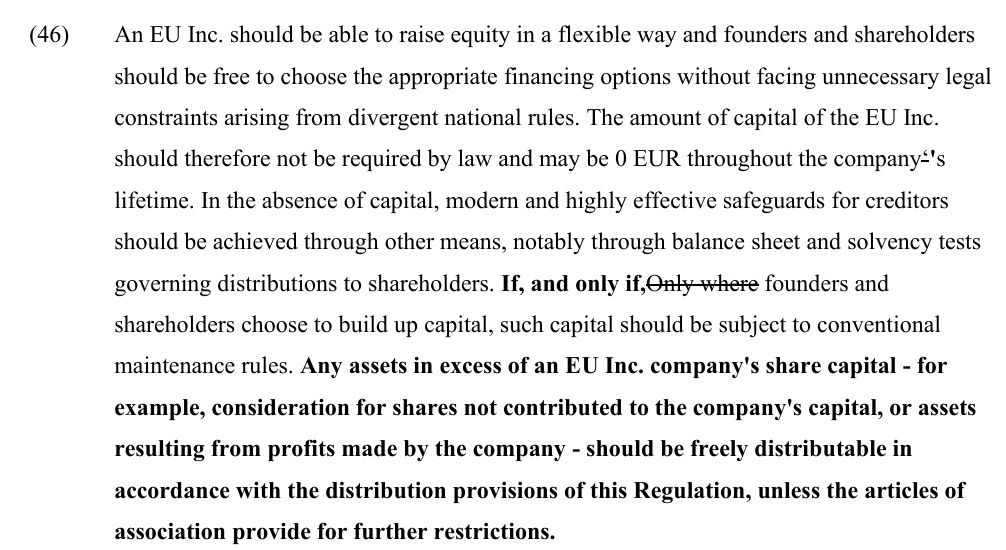
Kapitał może wynosić dokładnie zero euro. Wierzycieli chronią test bilansowy i test wypłacalności, pod którymi podpisuje się cały zarząd. Procedura zbycia akcji odbywa się całkowicie online.
Komu przysługuje tryb przyspieszony rejestracji?
Tryb przyspieszony dotyczy wyłącznie spółki na wzorze. Rada zawęziła uproszczoną procedurę do sytuacji, gdy spółkę zakłada się przy wzorcowej umowie spółki, bez wkładów na kapitał i bez aportów. Spółka, która od pierwszego dnia potrzebuje umowy dopasowanej do własnych potrzeb, będzie przechodzić standardowy tryb krajowy.
Jak Rada zaostrzyła kontrolę rejestracji?
Rada wyraźnie zaostrzyła kontrolę. Państwa mogą wstrzymać albo odmówić rejestracji na podstawie przepisów AML i przepisów karnych, a do tekstu dodano przepis o całkowicie sztucznych strukturach. Przyszli członkowie zarządu muszą się zidentyfikować elektronicznie, a co najmniej jeden z nich musi mieszkać w UE. Wniosku nie złoży za nich pełnomocnik.
Co Rada zmieniła w opcjach pracowniczych i podatkach?
Najwięcej emocji podczas konsultacji projektu budziło uregulowanie opcji pracowniczych. Rada zachowała program umożliwiający przekazywanie pracownikom opcji na udziały lub akcje, ale ograniczyła rozwiązanie, które przesuwa opodatkowanie dopiero na moment sprzedaży akcji. Obejmie ono tylko spółki zatrudniające mniej niż 750 osób i mające do 150 mln euro obrotu. Państwa przygotowały też osobne oświadczenie, że przepisy podatkowe w tym akcie są wyjątkiem. Podatki pozostaną więc najtrudniejszym tematem negocjacji. Z tekstu zniknął natomiast rozdział o uproszczonej upadłości startupów.
Jakie rozwiązania przetrwały w projekcie po analizie Rady?
W projekcie przetrwało kilka ważnych rozwiązań:
- akcje bez wartości nominalnej ułatwiają rozliczanie umów inwestycyjnych zamienianych na akcje po zmiennej cenie,
- zarząd może dostać upoważnienie do emisji z wyłączeniem prawa pierwszeństwa,
- rejestr akcji wolno prowadzić na blockchainie, ale każda płatność za akcje musi przejść przez instytucję płatniczą, finansową albo kredytową.
Projekty, które chciałyby tokenizować udziały, odczują to ograniczenie, zwłaszcza że do takich akcji nadal stosuje się przepisy o instrumentach finansowych.
Co trzeba uwzględnić przy planowaniu struktury z EU Inc.?
Przy planowaniu struktur trzeba pamiętać o dwóch rzeczach. Państwo rejestracji można wybrać swobodnie, ale rozporządzenie nie zmienia rezydencji podatkowej. Spółka zarejestrowana za granicą i zarządzana z Polski nadal zapłaci podatek w Polsce.
Druga sprawa to czas. Rada wydłużyła okres na wdrożenie do 21 miesięcy, a Parlament nie przyjął jeszcze stanowiska, więc pierwsze spółki EU Inc. powstaną realnie w 2028 albo 2029 roku.
Czy EU Inc. stanie się realną alternatywą dla spółki z o.o.?
To, czy EU Inc. okaże się „fundamentalnym filarem” europejskich ambicji w zakresie konkurencyjności, zależy przede wszystkim od tego, jak państwa wypełnią luki. W Polsce rozstrzygnie to ustawa wdrożeniowa, a jak wiemy na przykładzie MiCA, ustawy wdrożeniowe nie powstają u nas sprawnie. Czekamy więc na wskazanie formy spółki, której przepisy będą uzupełniać rozporządzenie, organu kontroli i roli notariusza, a także na to, czy EU Inc. stanie się realną alternatywą dla prostej spółki akcyjnej i spółki z o.o.
FAQ
- Kiedy Rada UE przyjęła stanowisko w sprawie EU Inc.? 23 października. Jest to mandat negocjacyjny, a Parlament Europejski nie przyjął jeszcze swojego stanowiska.
- Ile miała kosztować i trwać rejestracja EU Inc. według Komisji? Około 100 euro i 48 godzin.
- Kto skorzysta z trybu przyspieszonego? Tylko spółki zakładane przy wzorcowej umowie spółki, bez wkładów na kapitał i bez aportów.
- Czy państwo może odmówić rejestracji EU Inc.? Tak. Państwa mogą wstrzymać albo odmówić rejestracji na podstawie przepisów AML i przepisów karnych.
- Czy wniosek o rejestrację może złożyć pełnomocnik? Nie. Członkowie zarządu muszą się zidentyfikować elektronicznie, a co najmniej jeden z nich musi mieszkać w UE.
- Czy EU Inc. zmienia rezydencję podatkową spółki? Nie. Spółka zarejestrowana za granicą i zarządzana z Polski nadal płaci podatek w Polsce.
- Kiedy powstaną pierwsze spółki EU Inc.? Rada wydłużyła okres wdrożenia do 21 miesięcy, więc pierwsze spółki powstaną realnie w 2028 albo 2029 roku.
Zobacz także