Fundusz hedgingowy w Luksemburgu. RAIF, SIF czy nieregulowana SCSp?
Porównanie luksemburskich struktur dla funduszu typu hedge fund: nadzór CSSF, koszty, czas uruchomienia i podatki.
Luksemburg od lat jest jedną z najpopularniejszych jurysdykcji dla funduszy inwestycyjnych, ale wybór konkretnej struktury potrafi przerosnąć nawet doświadczonych inwestorów. Do wyboru są RAIF, SIF, SICAR, a także struktury, które w ogóle nie są funduszami w rozumieniu ustawy produktowej. Poniżej porządkuję, jak wygląda to dla funduszu typu hedge fund kierowanego do zamkniętego grona prywatnych inwestorów, ile to kosztuje i kiedy która opcja ma sens.
Z tego artykułu dowiesz się
- dlaczego fundusz hedgingowy w UE co do zasady jest alternatywnym funduszem inwestycyjnym
- czym różnią się RAIF, SIF i nieregulowana SCSp
- kto może inwestować w poszczególne struktury i jaki jest minimalny kapitał
- ile kosztuje utrzymanie funduszu i po jakim czasie można go uruchomić
- jak wygląda opodatkowanie RAIF, SIF i SCSp
- którą strukturę wybrać przy mniejszej skali działalności
Jak UE klasyfikuje fundusz hedgingowy?
Przepisy unijne dzielą fundusze na dwie osobne grupy. Pierwszą są fundusze detaliczne UCITS, regulowane dyrektywą 2009/65/WE, które można sprzedawać powszechnie każdemu. Dlatego muszą spełniać bardzo ścisłe wymogi ochronne: inwestować w płynne, notowane instrumenty, dobrze dywersyfikować ryzyko i nie mogą się mocno zadłużać.
Drugą grupą są fundusze alternatywne, czyli AIF. Należy do nich hedge fund, private equity czy fundusz nieruchomościowy, a więc każdy fundusz, który nie jest UCITS. Fundusz hedgingowy dla zamkniętego grona prywatnych inwestorów będzie więc co do zasady kwalifikowany jako AIF, bez względu na wybrany krajowy reżim prawny.
Czym jest AIFMD i dlaczego fundusz potrzebuje AIFM?
Funduszy alternatywnych dotyczy dyrektywa AIFMD (2011/61/UE). Warto wiedzieć, że nie reguluje ona bezpośrednio samego funduszu, tylko podmiot, który nim zarządza, czyli AIFM (Alternative Investment Fund Manager). Stąd bierze się wymóg licencjonowanego zarządzającego, mimo że sam fundusz nie zawsze podlega zatwierdzeniu przez organ nadzoru. W praktyce AIFM jest zwykle zewnętrzną, licencjonowaną firmą obsługującą wiele funduszy różnych klientów.
Obowiązek uzyskania zezwolenia w kraju macierzystym pojawia się dopiero od określonej skali. Chodzi o 100 mln EUR aktywów pod zarządzaniem, gdy fundusz korzysta z dźwigni, albo 500 mln EUR, gdy nie stosuje dźwigni i nie pozwala wypłacać pieniędzy przez pierwsze 5 lat. Poniżej tych progów zarządzający może działać w lżejszym reżimie, rejestrując się u lokalnego regulatora. Paszportyzacja funduszu w całej UE dotyczy tylko klientów instytucjonalnych, więc przy sprzedaży do well-informed investors nie ma znaczenia. W tym roku AIFMD została znowelizowana (AIFMD II, dyrektywa 2024/927), co zaostrzyło część wymogów, ale nie zmieniło opisanej architektury.
Jakie struktury funduszy są dostępne w Luksemburgu?
Najważniejsze różnice widać w zestawieniu poniżej.
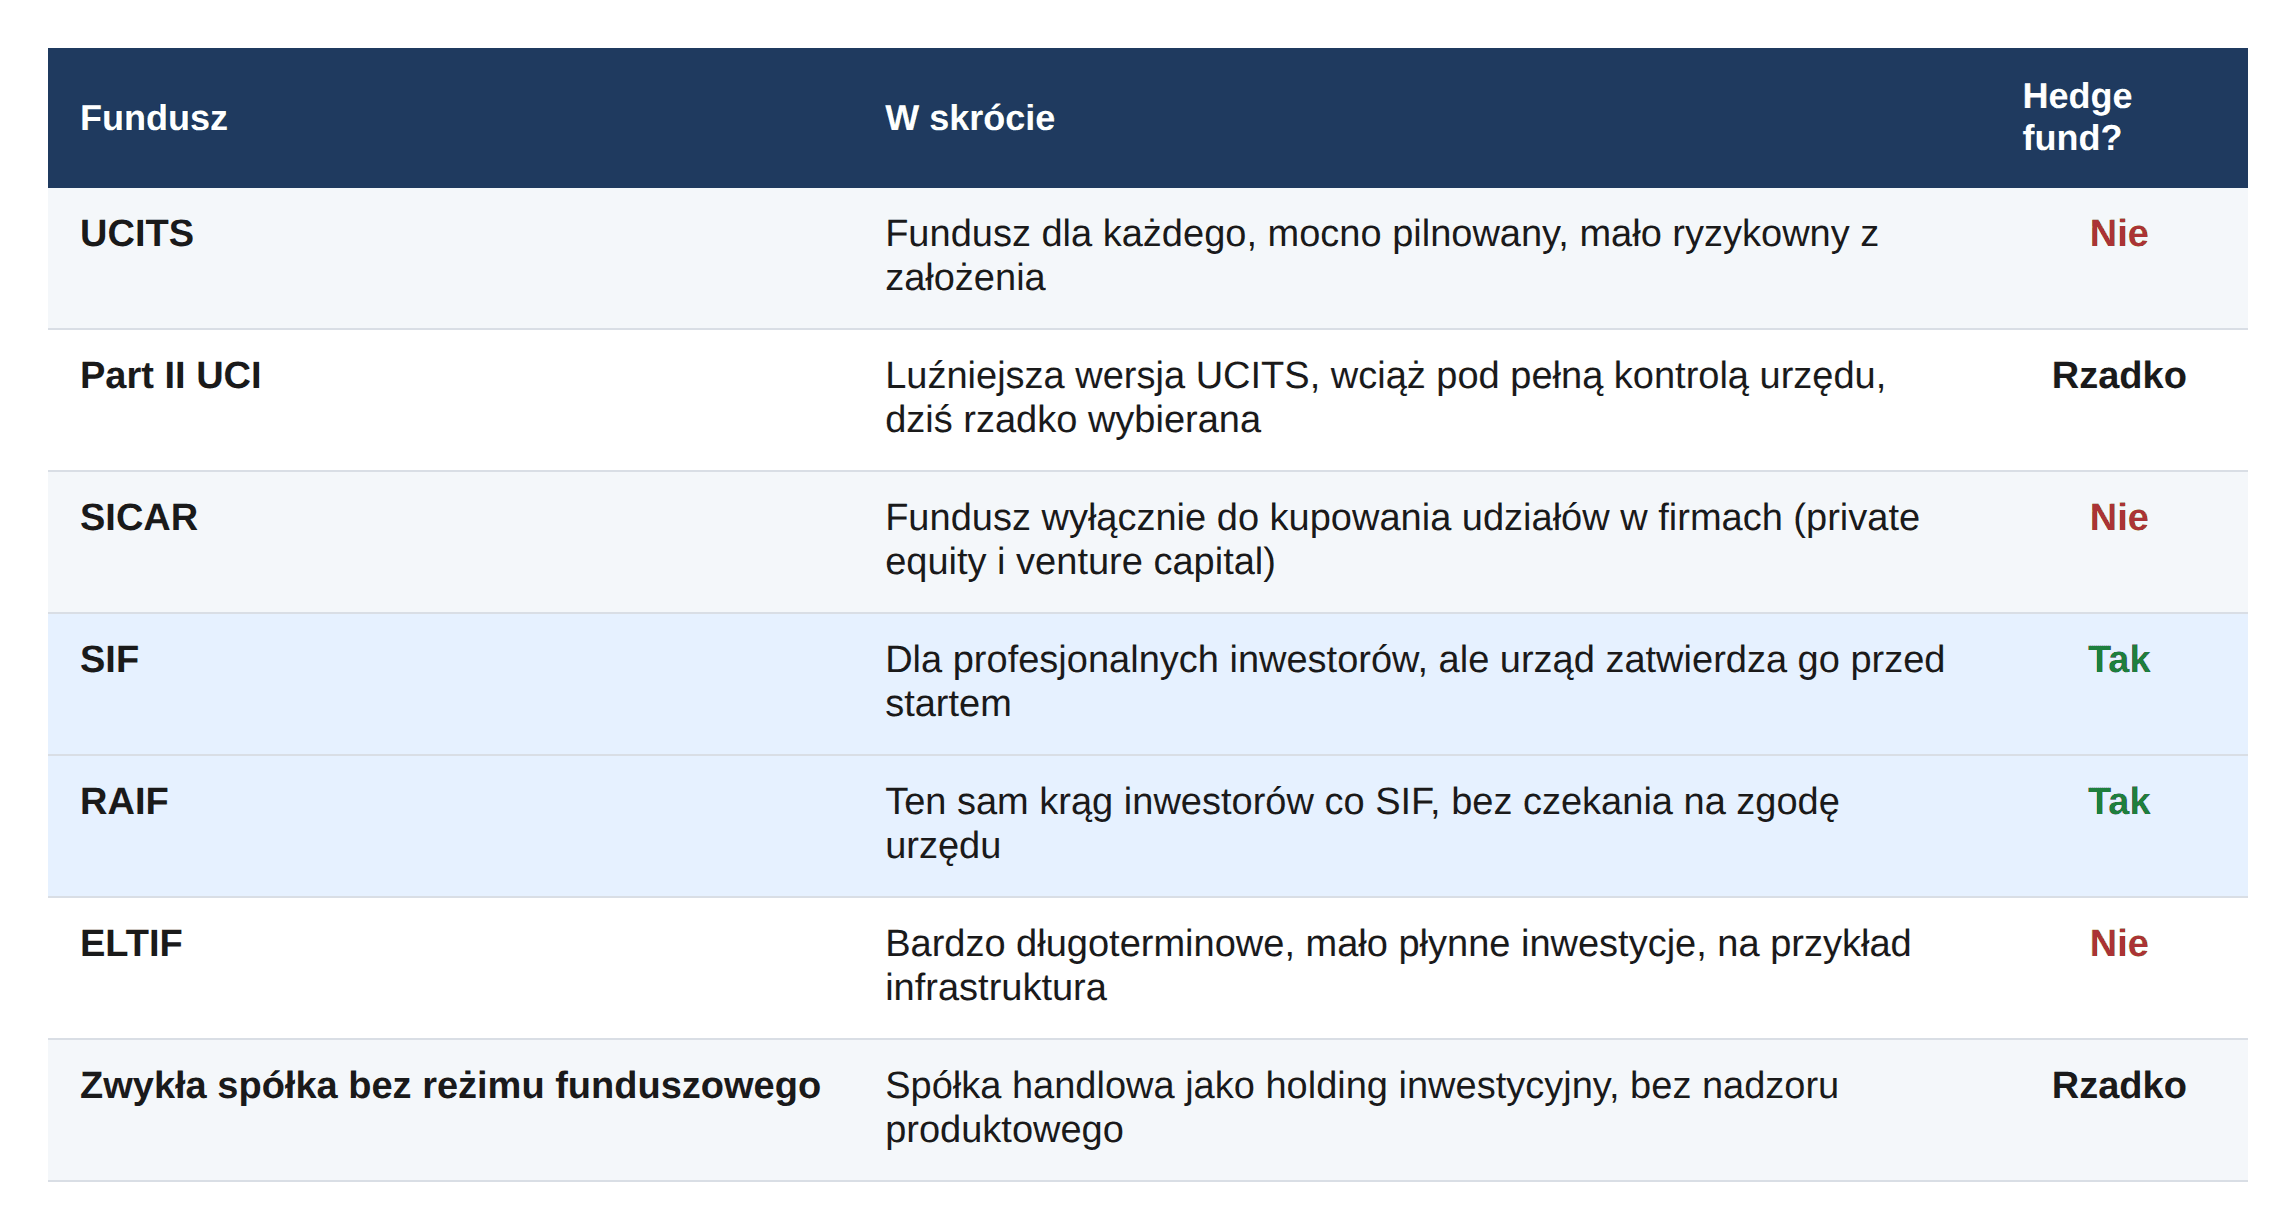
Podział na regulowane i nieregulowane dotyczy wyłącznie luksemburskiego poziomu zatwierdzenia produktu przez CSSF, czyli tamtejszy odpowiednik polskiej KNF. SIF jest regulowany, RAIF nie. Obie kategorie są jednak w pełni objęte AIFMD na poziomie zarządzającego, więc nieregulowany nie znaczy bez nadzoru, tylko bez bezpośredniego zatwierdzenia produktu przez CSSF.
Jakie formy prawne można wybrać?
Fundusz musi przyjąć którąś z form prawnych. Do wyboru są FCP (wspólny majątek zarządzany z zewnątrz, w którym inwestorzy nie mają głosu), spółka akcyjna SA, mała spółka Sàrl, rzadko używana jako sam fundusz, oraz SCS i SCSp, czyli elastyczne spółki umowne, powszechne w private equity i venture capital.
Do tego dochodzą statusy SICAV i SICAF. SICAV oznacza kapitał zmienny, który rośnie i maleje wraz z wpłatami i wypłatami bez uchwał czy aktu notarialnego, więc pasuje do funduszy, z których inwestorzy chcą regularnie wypłacać pieniądze. SICAF ma kapitał stały, a jego zmiana wymaga formalnej decyzji, dlatego pasuje do funduszy, w których środki i tak są zamrożone na lata.
Czym wyróżnia się RAIF?
RAIF to dziś rynkowy standard dla nowych funduszy alternatywnych w Luksemburgu. Nadaje się do wielu strategii, w tym hedge fund, private equity, nieruchomości i private debt. Jest to rozwiązanie szybkie i tanie na starcie, ale wymagające minimalnej skali biznesowej. Co ważne, RAIF może przyjąć formę SCSp, SCS, SCA, SA, S.à r.l. albo FCP. Dla funduszu prywatnego często atrakcyjne jest połączenie RAIF z SCSp, bo daje elastyczność kontraktową SCSp, a jednocześnie pozwala skorzystać z infrastruktury funduszowej i unijnego reżimu marketingowego.
Wymagania są następujące:
- inwestorzy: wyłącznie well-informed investors, czyli wpłata minimum 100 000 EUR albo status inwestora profesjonalnego lub instytucjonalnego bez progu kwotowego,
- kapitał: minimum 1 250 000 EUR aktywów netto do osiągnięcia w ciągu 24 miesięcy od startu, przy czym inwestor może wpłacić na początku 5% zadeklarowanej kwoty, a resztę dopłacić na wezwanie funduszu,
- podmioty: obowiązkowy zewnętrzny, autoryzowany AIFM, który musi mieć co najmniej dwie osoby kierujące, pracujące w Luksemburgu na pełen etat, a do tego depozytariusz, audytor i administrator, wszyscy z realną obecnością w Luksemburgu,
- czas uruchomienia: od 2 do 4 tygodni, bo nie ma zatwierdzenia przez CSSF, jest tylko rejestracja.
Koszty to orientacyjnie 1,7 do 2,5% wartości aktywów rocznie dla mniejszych funduszy, na przykład 170-250 tys. EUR rocznie przy funduszu wartym 10 mln EUR. Wynika to głównie z opłat dla third-party AIFM, zwykle od 75 do 100 tys. EUR rocznie niezależnie od wielkości funduszu. Realny próg opłacalności RAIF to około 20-30 mln EUR.
Kiedy wybrać SIF zamiast RAIF?
SIF dopuszcza praktycznie te same strategie co RAIF, w tym hedge fund, a krąg inwestorów, wymagany kapitał i kwota wpłaty są takie same. Różnica jest wyłącznie w poziomie nadzoru: CSSF bezpośrednio zatwierdza i weryfikuje zarząd, administratora, depozytariusza i audytora jeszcze przed startem funduszu. Przekłada się to na czas, bo uruchomienie zajmuje od 4 do 6 miesięcy, oraz na koszty, ponieważ dochodzą jednorazowa opłata za rozpatrzenie wniosku i coroczna opłata nadzorcza na rzecz CSSF.
SIF ma sens tylko wtedy, gdy konkretny, duży inwestor instytucjonalny, na przykład fundusz emerytalny, wprost wymaga produktu bezpośrednio nadzorowanego przez CSSF. W innym przypadku to strata czasu i pieniędzy względem RAIF przy identycznym zakresie działania.
Czy nieregulowana SCSp to dobra alternatywa?
SCSp to elastyczna luksemburska limited partnership bez osobowości prawnej. Nie ma ustawowego minimum kapitałowego, a umowa partnerska (partnership agreement) może bardzo szeroko regulować relacje między partnerami: capital calls, waterfall, carried interest, lock-up, redemption i uprawnienia inwestycyjne. Przy mniejszym kapitale i zamkniętym gronie inwestorów to znacznie tańsza alternatywa dla RAIF i SIF.
Struktura nie wymaga statusu well-informed investor, bo ten wymóg istnieje tylko w ustawach RAIF, SIF, SICAR i Part II. Do utworzenia potrzebny jest co najmniej jeden general partner, którym może być inna spółka, oraz jeden limited partner. Uruchomienie zajmuje od 2 do 4 tygodni.
Trzeba jednak pamiętać, że nieregulowany nie oznacza poza AIFMD. Jeśli SCSp zbiera kapitał od więcej niż jednego inwestora, ma zdefiniowaną politykę inwestycyjną i inwestuje na ich korzyść, może spełniać definicję AIF, nawet gdy sama nie jest funduszem objętym ustawą SIF czy RAIF. W modelu AIF powinna więc mieć zewnętrznego AIFM, a CSSF przewiduje procedury raportowe dla luksemburskich AIF niezatwierdzanych przez CSSF.
Wśród wad warto wymienić brak infrastruktury funduszowej, większe znaczenie prawidłowego skonstruowania partnership agreement, potencjalnie trudniejszy fundraising i marketing oraz brak struktury parasolowej.
Jak opodatkowane są RAIF, SIF i SCSp?
RAIF i SIF co do zasady nie podlegają CIT, municipal business tax ani net wealth tax. Płacą natomiast roczny podatek w wysokości 0,01% zarządzanego kapitału, z przewidzianymi ustawowo zwolnieniami. Przy kapitale 10 mln EUR to około 1000 EUR rocznie, a przy 20 mln EUR około 2000 EUR rocznie. Wypłata zysku do inwestorów co do zasady nie podlega podatkowi u źródła, ale trzeba przeanalizować opodatkowanie inwestora z poziomu jego rezydencji podatkowej.
SCSp jest co do zasady transparentna podatkowo dla luksemburskiego podatku dochodowego: sama partnership zasadniczo nie jest podatnikiem CIT, a wynik podatkowy jest przypisywany partnerom. Nie podlega też net wealth tax ani podatkowi rocznemu właściwemu dla SIF i RAIF, co jest jedną z istotnych przewag kosztowych tej struktury.
Którą strukturę wybrać przy kapitale 10-20 mln EUR?
Dla funduszu o wartości zarządzanego kapitału około 10-20 mln EUR, kierowanego do zamkniętego grona prywatnych inwestorów, najpraktyczniej wygląda struktura nieregulowana, następnie RAIF, a ewentualnie SIF. Roczne koszty RAIF i SIF mogą być na tyle wysokie, że przy takiej skali rozwiązanie okaże się po prostu nieopłacalne. Podatek roczny 0,01% ma przy tym relatywnie niewielkie znaczenie w całkowitym koszcie funkcjonowania funduszu.
Najczęstsze pytania o fundusze w Luksemburgu
- Czy fundusz hedgingowy w Luksemburgu to zawsze AIF? Tak, co do zasady fundusz hedgingowy dla zamkniętego grona prywatnych inwestorów jest w świetle przepisów UE kwalifikowany jako alternatywny fundusz inwestycyjny, bez względu na wybrany krajowy reżim prawny.
- Czym różni się RAIF od SIF? Przede wszystkim poziomem nadzoru. SIF wymaga uprzedniego zatwierdzenia przez CSSF, a RAIF nie podlega bezpośredniej autoryzacji produktu. Zakres dopuszczalnych strategii jest analogiczny.
- Czy nieregulowana SCSp oznacza brak nadzoru? Nie. Oznacza brak bezpośredniej autoryzacji produktu przez CSSF, ale struktura może być AIF i wymagać zewnętrznego AIFM oraz raportowania.
- Ile trwa uruchomienie funduszu? RAIF i SCSp zwykle od 2 do 4 tygodni, SIF od 4 do 6 miesięcy ze względu na procedurę zatwierdzenia przez CSSF.
- Kto może zainwestować w RAIF lub SIF? Well-informed investors, czyli osoby wpłacające minimum 100 000 EUR albo inwestorzy profesjonalni lub instytucjonalni. W SCSp ustawowego progu nie ma.
- Czy RAIF opłaca się przy małym kapitale? Zwykle nie. Realny próg opłacalności to około 20-30 mln EUR, a koszty roczne dla mniejszych funduszy sięgają 1,7-2,5% wartości aktywów.